La TV è sempre più connessa,
lo streaming matura mentre lo small screen continua a crescere
Per molti anni la trasformazione del mercato televisivo è stata descritta come una migrazione fisiologica dalla televisione lineare al consumo on-demand e allo streaming. I dati più recenti analizzati da Sensemakers, suggeriscono invece uno scenario più complesso.
Il televisore resta un dispositivo centrale, ma cambia la sua funzione: da terminale quasi esclusivamente destinato alla fruizione dei canali lineari diventa una porta di accesso a un sistema di offerta molto più ampio. Parallelamente, lo SVOD matura, le audience digitali continuano ad utilizzare intensamente i social mentre i broadcaster devono misurare la propria forza considerando tutte le modalità con cui i contenuti raggiungono il pubblico. Il consumo di contenuti televisivi si ridistribuisce su canali diversi e il tempo di visione si sposta in parte fuori dallo schermo televisivo.
La CTV non sostituisce il televisore: ne cambia l’uso
La prima discontinuità è tecnologica. A maggio 2026 la reach mensile della CTV raggiunge in Italia 35,4 milioni di individui (+4,3% in un anno) pari al 65,3% della popolazione televisiva, circa 500 mila famiglie in più rispetto a maggio 2025, con Smart TV e dispositivi esterni connessi che superano i 23 milioni, +1,2 milioni (+5,5%). La CTV sta diventando l’infrastruttura ordinaria della televisione e il principale terreno di competizione tra offerta lineare e streaming.
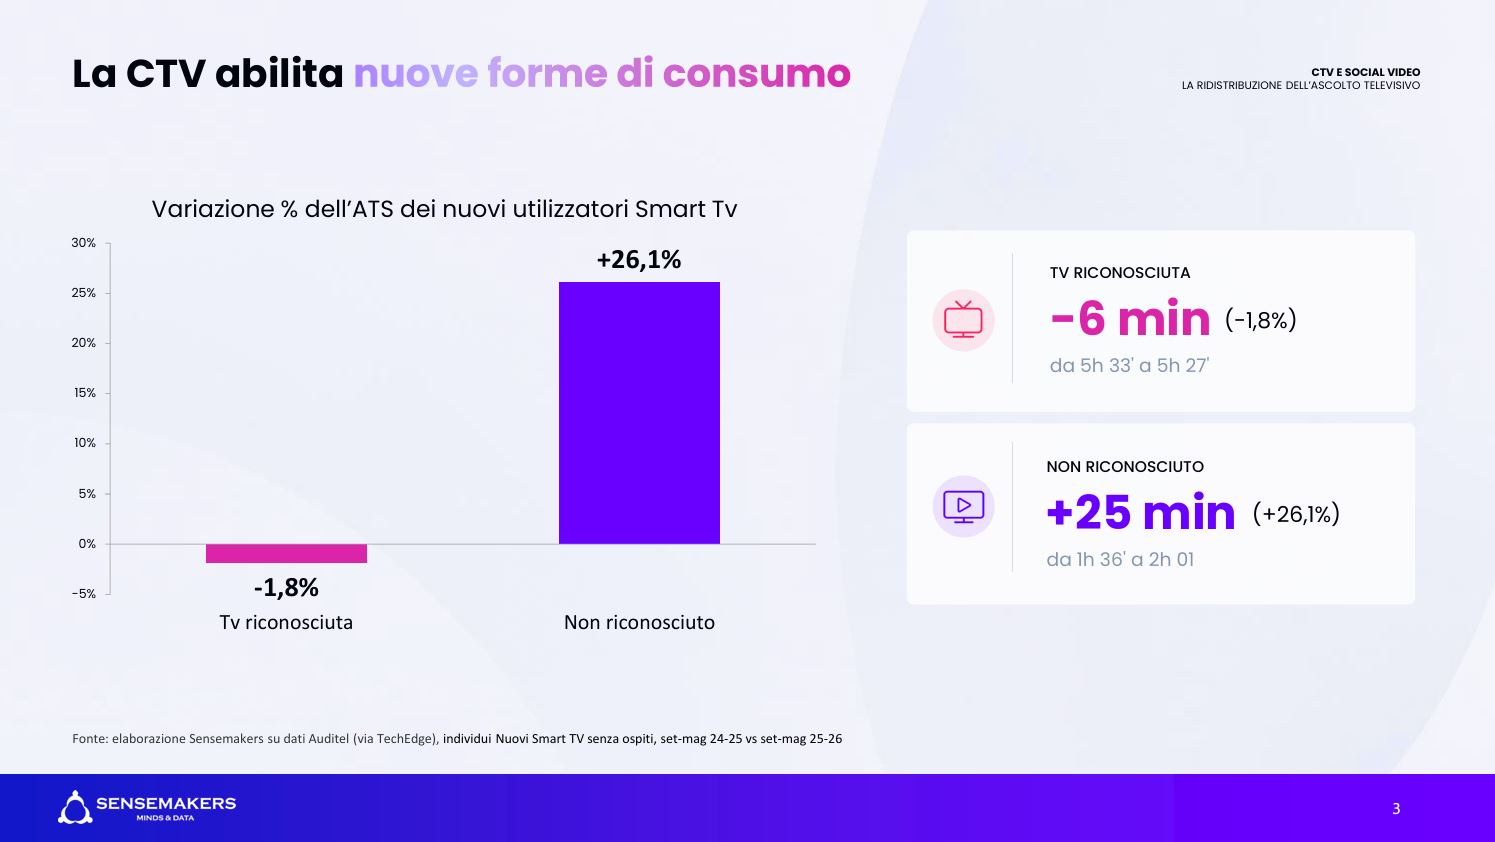
Nella stagione 2025-26, rispetto alla precedente, il tempo medio complessivo trascorso sul televisore di chi acquista una TV Connessa cresce di 7 minuti, pari al +1,9%. Ma è la composizione del tempo speso che fotografa i cambiamenti nei comportamenti di consumo: l’ATS della TV Riconosciuta continua ad essere consistente e stabile (-1,8%) a 5 ore e 27 minuti, mentre quello del Non Riconosciuto aumenta del 26,1%, da 1 ora e 36 minuti a 2 ore e 1 minuto, cioè 25 minuti in più. È uno dei segnali più netti disponibili: l’acquisto della CTV non determina un abbandono della televisione, ma ne aumenta l’utilizzo per forme di fruizione alternative alla lineare.
Lo SVOD è vicino alla saturazione: il problema non è più l’accesso, ma il valore
La seconda trasformazione riguarda la progressiva saturazione del mercato SVOD. Se la CTV è l’infrastruttura abilitante, il mercato SVOD mostra ormai segnali chiari di maturità. Secondo le stime su 24,4 milioni di famiglie italiane, 16,4 milioni dispongono di una connessione a banda larga (67,3%), e di queste ultime le abbonate ad almeno una piattaforma streaming sono 15 milioni — oltre il 92% del totale.
Diventano centrali quota di portafoglio, permanenza dell’abbonamento, riduzione del churn ed espansione verso nuovi generi e occasioni di consumo.
Quasi un abbonato su due, il 47%, dichiara infatti una spesa complessiva fino a 20 euro al mese, mentre la spesa media mensile sale a 33,6 euro. La distribuzione resta quindi fortemente concentrata sui budget più contenuti, mentre solo il 18,8% supera i 50 euro mensili e il 4,6% oltrepassa i 120 euro.
La competizione si sposta quindi progressivamente dall’acquisizione di nuovi utenti alla capacità di restare all’interno del loro budget mensile, offrendo motivazioni sufficienti per non essere il servizio sacrificato quando diventa necessario razionalizzare la spesa.
Solo il 49,1% si dichiara fedele alla piattaforma, con abbonamenti attivi stabilmente nel tempo; il 25,5% è disposto a cambiare piattaforma in base ai contenuti disponibili in un dato momento, il 19,4% attiva un abbonamento solo quando serve un contenuto specifico. Nel complesso il 45% del mercato ha quindi un legame “condizionato” — dal contenuto, dall’occasione o dall’accesso di terzi — e rappresenta il bacino più esposto al rischio di abbandono.
È proprio il valore percepito a mostrare la pressione più evidente. Soltanto il 12% degli utenti SVOD ritiene che la qualità dei contenuti sia migliorata negli ultimi mesi, cinque punti in meno rispetto alla rilevazione precedente; il 68% la considera invariata e il 20% più scadente. Sul versante quantitativo, la quota di chi giudica l’offerta in linea con le proprie esigenze scende dal 69% al 64%, mentre chi ritiene che i contenuti siano troppi sale dal 21% al 23%. Anche gli indicatori d’immagine si indeboliscono, il gradimento dei quattro principali operatori OTT cala del 7% e in generale la qualità del contenuto perde 4 punti percentuali.
Il segnale non è quindi soltanto una crescita dell’insoddisfazione esplicita: è soprattutto l’erosione della percezione di miglioramento dell’offerta, proprio mentre aumenta la sensazione di sovrabbondanza. È la dinamica tipica della selection fatigue: più offerta non significa automaticamente più soddisfazione.
In questo scenario la raccomandazione, e quindi ancora una volta la tecnologia, può diventare uno dei principali strumenti per ridurre la complessità della scelta. L’apertura verso soluzioni basate sull’intelligenza artificiale è già significativa: il 58,3% degli utenti dichiara di essere disposto ad accettare consigli generati dall’AI.
La competizione si sposta così dal semplice possesso di un’offerta estesa alla capacità di organizzarla e renderla realmente accessibile e pertinente rispetto alle preferenze individuali, contribuendo in questo modo a rafforzare il valore percepito dell’abbonamento.
Il Non Riconosciuto recupera solo una parte della perdita della TV tradizionale
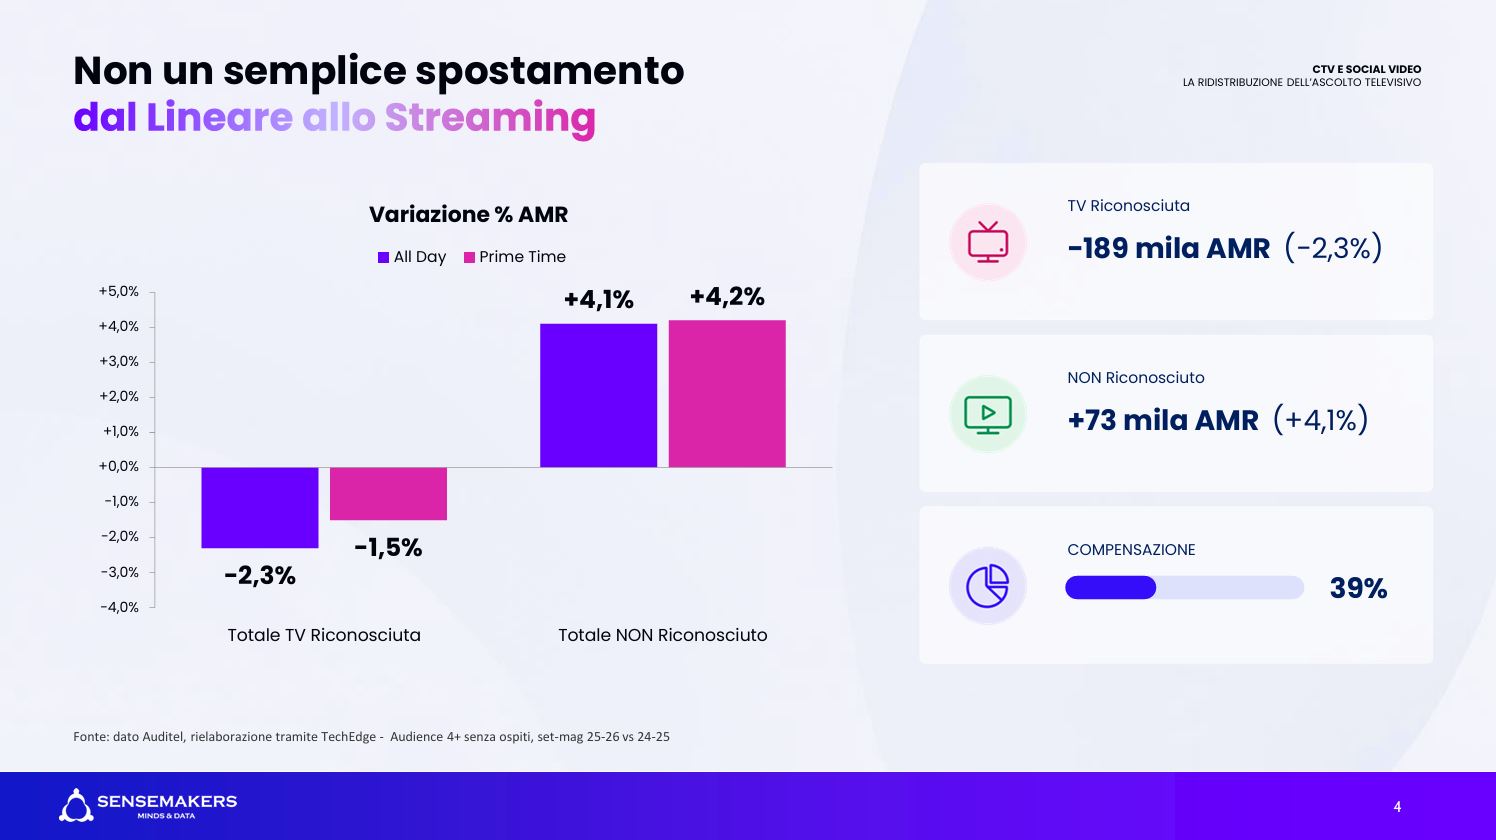
La terza evidenza riguarda un equivoco frequente: la contrazione della TV Riconosciuta non può essere letta come un semplice trasferimento di audience verso il Non Riconosciuto. Nella stagione 2025-26, nell’All Day, la TV Riconosciuta perde 189 mila spettatori medi, pari al -2,3%, mentre il Non Riconosciuto ne guadagna 73 mila, +4,1%. Il saldo del totale TV resta quindi negativo per 116 mila spettatori. In altri termini, soltanto il 39% della perdita della componente riconosciuta viene compensato dalla crescita del Non Riconosciuto sul grande schermo.
Il tempo video trascorso su small screen mostra una crescita sempre più marcata, trainata soprattutto dalle piattaforme social. Tra settembre 2025 e aprile 2026, TikTok registra l’incremento più significativo dei minuti complessivi (+48% rispetto allo stesso periodo dell’anno precedente), seguito da Instagram (+14%), Facebook (+13%) e YouTube (+8%), mentre gli streamcaster segnano una flessione del 5%. La curva oraria evidenzia inoltre come lo smartphone accompagni il consumo video lungo l’intero arco della giornata, con livelli particolarmente elevati nelle ore centrali e serali. Un andamento che conferma come la competizione per l’attenzione non si giochi più soltanto sul televisore, ma si estenda sempre più ai dispositivi personali e alle piattaforme digitali.
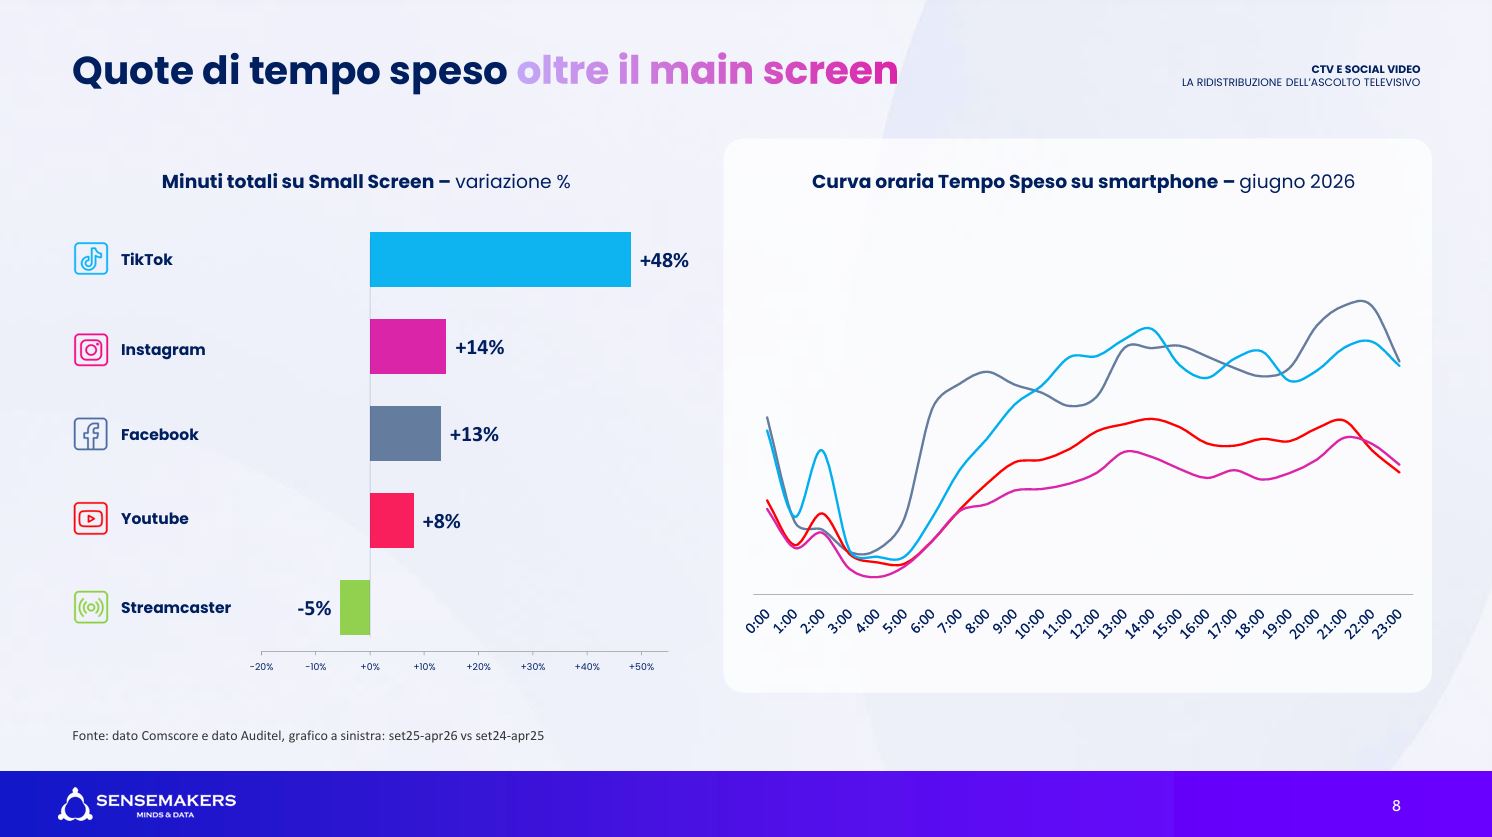
Questo contribuisce a spiegare perché il Non Riconosciuto del TV screen, pur crescendo, non possa essere utilizzato come misura esaustiva dello spostamento verso gli operatori digitali. Una quota rilevante del consumo di YouTube e delle altre piattaforme OTT avviene infatti su small screen e resta quindi fuori da quel perimetro. Gli streamcasters non stanno cogliendo appieno tale trasformazione: nei primi otto mesi del 2026 il consumo su second screen registra una flessione del 5% in termini di tempo speso, mentre la fruizione attraverso TV connessa cresce in modo molto più consistente, con un +28% degli stream e un +16% del tempo speso. Parallelamente, la distribuzione di contenuti brevi dei broadcaster sui social aumenta del 41%.
Il quadro complessivo è quindi quello di una progressiva frammentazione del consumo video. La TV Riconosciuta perde soprattutto tra gli spettatori meno assidui, ma solo una parte di questa perdita viene intercettata dal Non Riconosciuto sul grande schermo. Il resto si distribuisce tra second screen, piattaforme OTT e social, rendendo sempre meno efficace una lettura del mercato basata esclusivamente sul televisore e sempre più necessaria una prospettiva realmente multipiattaforma.
Anche i broadcaster devono essere misurati come ecosistemi distributivi
La stessa logica deve essere applicata ai broadcaster. Le piattaforme svolgono funzioni diverse: quando si cercano clip o highlight di un programma TV, il 49,5% va su YouTube e il 34,1% sui social, contro il 9,7% che usa siti o app ufficiali e il 7,3% le piattaforme BVOD. YouTube e social concentrano così l’83,6% dei punti di ricerca del formato breve, contro il 17% dell’ecosistema proprietario. Ma il traffico esterno può alimentare quello proprietario: per il 53,8% le clip social invogliano a recuperare il contenuto integrale sui servizi dei broadcaster e il 58,5% chiede contenuti social nativi – backstage, curiosità, materiali aggiuntivi – non semplici ritagli della trasmissione. Il social diventa quindi una componente del percorso distributivo, non soltanto un canale promozionale.
Il caso Rai rende concreta la differenza tra audience televisiva e audience del brand. A luglio 2026 la TV lineare raggiunge l’82,3% degli adulti 18+, ma digitale e social aggiungono 14 punti percentuali incrementali, portando la Total Reach al 96,3%. Tra i 25-34 l’effetto è ancora più radicale: la reach lineare è 65,7%, ma digitale e social aggiungono 30 punti, portando il totale al 95,7%; 19,6 punti derivano da utenti raggiunti esclusivamente dai social. Tra i 18-24 il contributo incrementale è di 20,5 punti. Per Sky il fenomeno è ancora più marcato, coerente con un posizionamento editoriale più legato a contenuti premium e sportivi fruiti anche fuori dal lineare: sul target 18+ la reach totale è del 91,6% a fronte di un 58,8% di sola TV lineare, e sui 18-24 la componente “Only Social” vale da sola il 26,7%, più della metà della reach lineare (41,7%) misurata sullo stesso target.
Per gli editori questo implica un cambio di metrica e, prima ancora, di strategia. Il contenuto non termina con la messa in onda: può generare consumo integrale sulle piattaforme proprietarie, clip e conversazione sui social, scoperta su YouTube e infine riportare pubblico verso il main screen. Il valore di un broadcaster va quindi letto come capacità di presidiare un percorso distributivo, non nella somma dei singoli punti di contatto, ma nella capacità di metterli in relazione e moltiplicarne il valore.
Conclusioni
Fabrizio Angelini – CEO di Sensemakers commenta: ”Il quadro che emerge è quindi quello di una redistribuzione molto articolata del tempo video e non di una mera sostituzione della TV con lo streaming. La CTV amplia la contendibilità del grande schermo; lo SVOD, ormai maturo, deve dimostrare maggiore valore e varietà; YouTube e gli altri operatori digitali aumentano il proprio peso combinando main e second screen; i broadcaster, infine, possono difendere e persino ampliare la propria rilevanza se si comportano come sistemi editoriali multi-distributivi”.